
RGA indemnisation sécheresse : comprendre le mécanisme avant de lancer la procédure
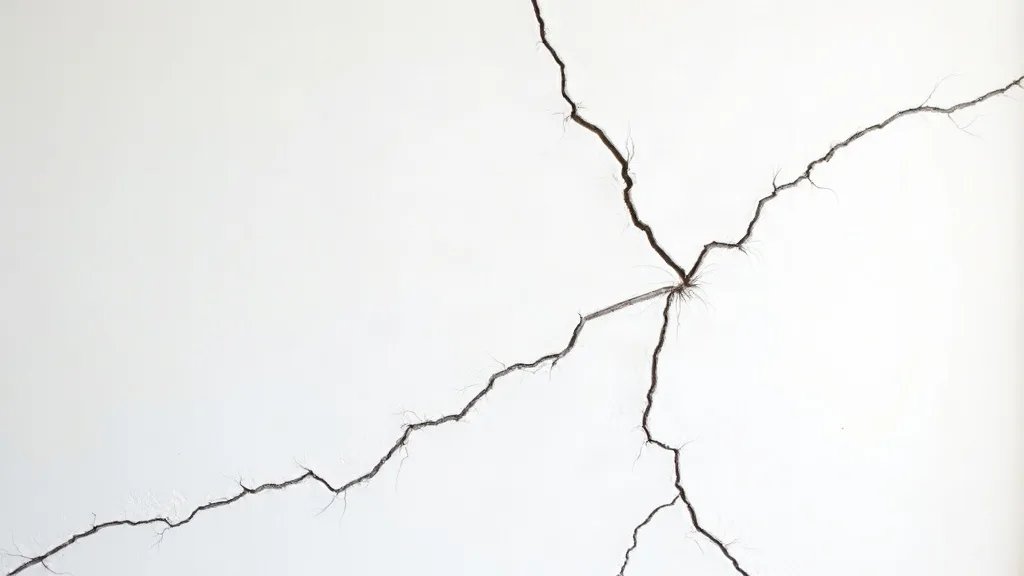
Le retrait-gonflement des argiles (RGA) frappe durement les propriétaires des Alpes-Maritimes (06) et du Var (83), souvent sans prévenir. Après un été caniculaire, les sols argileux se rétractent et privent les fondations de leur support naturel. Des fissures structurelles apparaissent sur les murs, les planchers se désolidarisent, les menuiseries se bloquent. Une question revient alors sans cesse : « Comment obtenir une indemnisation sécheresse ? »
La réponse passe par la procédure CATNAT (Catastrophes Naturelles).
Cette démarche n’a rien de simple.
Voici le guide pas à pas pour maximiser vos chances d’indemnisation, avec un éclairage spécifique sur les pratiques locales dans le 06 et le 83.
Étape 1 : Vérifier l’arrêté de catastrophe naturelle (la condition impérative)
Sans arrêté interministériel publié au Journal Officiel, aucune indemnisation sécheresse n’est possible. Ce texte reconnaît officiellement l’état de catastrophe naturelle pour une commune et une période précise.
Comment consulter la liste des communes reconnues ?
Rendez-vous sur le site Géorisques. Recherchez votre commune (Nice, Cannes, Grasse, Toulon, Draguignan, Fréjus…). Vérifiez que votre ville est bien listée pour le phénomène « Mouvements de terrain différentiels consécutifs à la sécheresse et à la réhydratation des sols ». Point de vigilance majeur dans le 06 et le 83 : les arrêtés sortent souvent par vagues successives. Une commune peut être reconnue une année et pas l’autre. Vérifiez aussi que la date de début du sinistre (correspondant à la période de sécheresse) recouvre bien la période où vous avez constaté l’apparition des fissures.
Si votre commune n’est pas reconnue, des recours gracieux et hiérarchiques restent possibles auprès du ministère. La bataille sera longue. D’où l’intérêt d’un dossier technique solide pour appuyer votre demande — ce qui suppose souvent de faire appel à un expert RGA et CATNAT pour structurer votre argumentaire.
Étape 2 : La déclaration auprès de votre assureur (délais stricts)
Dès la publication de l’arrêté au Journal Officiel (et non le jour du sinistre), un délai légal de 30 jours calendaires s’enclenche. Envoyez un courrier recommandé avec accusé de réception à votre assureur, intitulé « Déclaration de sinistre sécheresse / Catastrophe Naturelle ».
Point de vigilance : ne confondez pas « déclaration » et « demande d’expertise ». La déclaration officielle doit respecter les règles de l’art. Conservez précieusement la preuve de dépôt. Dans le Var et les Alpes-Maritimes, les assureurs reçoivent des centaines de dossiers. Une déclaration imprécise finit parfois traitée en dernière priorité, ou mal instruite.
Étape 3 : La phase d’expertise contradictoire
Votre assureur mandate habituellement un expert en sinistres pour évaluer les dommages. Attention : ce technicien travaille pour le compte de la compagnie d’assurance. Sa mission consiste à valider le lien entre la sécheresse et les fissures, sous l’angle du contrat CATNAT.
Le rôle clé de l’expert privé indépendant pour votre défense
La nuance est fondamentale. L’expert de l’assureur cherche avant tout à minimiser le coût du sinistre. Si votre bien se trouve en zone d’argile sensible, faites appel à un expert bâtiment indépendant. Cet expert voisin, comme l’est Maître Cassini, va contre-expertiser les conclusions de l’expert assureur.
Pourquoi est-ce si important ? Parce que l’expertise du RGA reste technique et complexe. Elle nécessite : – Des relevés topographiques pour mesurer les mouvements de sol. – Un carottage ou un sondage pour connaître la teneur en argile et la profondeur du sol. – Une analyse des fissures : inclinaison, ouverture, évolution dans le temps.
Point de vigilance : si l’expert de l’assureur conclut à un « défaut d’entretien » ou à une « construction ancienne », votre indemnisation sécheresse est refusée. Une contre-expertise contradictoire, fondée sur des données géologiques locales, peut renverser la décision. La solution : lancer une expertise RGA et CATNAT indépendante complète dès la première visite de l’expert assureur. C’est le seul moyen de peser dans le débat technique.
Étape 4 : L’indemnisation proposée et les travaux de remise en état
Si la cause sécheresse est reconnue, l’assureur applique la franchise légale. Cette franchise est fixée par l’État (souvent entre 1 500 et 3 000 €, ou le montant prévu au contrat si plus favorable). Elle peut grimper si un arrêté préfectoral impose des mesures de prévention non respectées.
Les montants d’indemnisation en PACA
Les sommes en jeu varient fortement selon l’ampleur des dégâts. Dans le 06 et le 83, on observe des indemnisations allant de 8 000 € à plus de 150 000 € pour des maisons nécessitant des micropieux ou un renforcement de fondations. Pour une fissure non structurelle, comptez plutôt entre 15 000 € et 25 000 € pour la reprise en façade et les joints.
Attention, l’indemnisation doit couvrir :
- Les travaux de reprise en sous-œuvre (le plus gros poste de dépense).
- Les travaux de reprise des maçonneries et des enduits.
- La remise en état des planchers et cloisons intérieures fissurés.
- Les frais de déplacement et d’hébergement si la maison est inhabitable.
- Les frais de maîtrise d’œuvre (architecte ou ingénieur béton).
- Mur en pierres sèches à Grasse : calcul stabilité Eurocode 7
Point de vigilance : ne signez jamais le rapport d’expertise de l’assureur sans validation de votre propre expert. Une fois signé, l’indemnisation est actée. Impossible ensuite de revenir en arrière pour réclamer des frais supplémentaires.
Spécificités locales : le contexte 06 et 83
Les sols des Alpes-Maritimes et du Var présentent des poches d’argiles très hétérogènes. Dans l’arrière-pays niçois (Pays de Grasse, Alpes-Maritimes profondes) et dans le haut-Var, les argiles gonflantes se mêlent fréquemment au calcaire. Ces zones deviennent très sensibles dès que le sol alterne entre fortes pluies (printemps, automne) et sécheresse intense (été).
Les zones à risque à vérifier
Les cartes d’exposition au RGA montrent que Roquebrune-sur-Argens, Puget-sur-Argens, ou certaines zones de la vallée de la Siagne, se situent en exposition moyenne à forte. En montagne, le phénomène change de forme mais reste bien réel : le retrait du sol peut provoquer des tassements différentiels brutaux sous les fondations.
Un dernier point crucial pour la région : les délais d’instruction. Comptez 6 à 9 mois entre la déclaration et l’offre d’indemnisation. Ce délai s’allonge si le dossier est complexe ou si des recours s’imposent. Ne tardez donc pas à lancer les démarches, et surveillez l’évolution des fissures. Posez des repères (témoins en plâtre) pour prouver leur aggravation dans le temps — une preuve essentielle lors de l’expertise.
Prendre les devants : la protection juridique et le choix de l’expert
Préparez votre dossier en collectant toutes les factures de travaux récents, les photos datées et les relevés météo de votre secteur. Si vous constatez des fissures, ne les touchez pas : elles doivent rester visibles pour l’expertise.
La meilleure stratégie consiste à agir en amont. Faire appel à un expert indépendant avant même la visite de l’assureur aide à constituer un dossier de preuves irréfutables.
C’est aussi un moyen de vérifier que la typologie de fissures constatée relève bien du RGA, et non d’un autre phénomène (tassement, glissement de terrain) qui serait alors exclu du dispositif CATNAT.
Ce pré-diagnostic s’avère particulièrement utile dans le Sud de la France, où la végétation (peupliers, cyprès) aggrave l’aspiration de l’humidité du sol près des fondations.
Un parcours exigeant mais indispensable
Obtenir une indemnisation sécheresse via la procédure CATNAT n’a rien d’une simple formalité. Les exigences techniques et administratives se durcissent d’année en année. Les assureurs scrutent chaque détail pour écarter les dossiers incomplets ou imprécis.
Si votre bien est sinistré, ou si vous préparez un dossier pour une vente (un cas de plus en plus fréquent avec la loi Carrez et les diagnostics techniques), ne laissez rien au hasard. Entourez-vous d’un regard technique indépendant, expert dans les pathologies du bâtiment local.
Vous avez un doute sur la nature de vos fissures ? Vous avez reçu une proposition d’indemnisation que vous jugez insuffisante ? Une commune de l’arrière-pays niçois ou varois vient d’être reconnue en état de catastrophe naturelle ?
Pour bénéficier d’une analyse personnalisée et sans engagement de votre situation, appelez directement le 04 22 46 06 04. Une réponse concrète et rapide pour protéger votre patrimoine immobilier.
Besoin d’un expert ? Contactez-nous au 04 22 46 06 04 — devis gratuit sous 24 h.
📅 Mis à jour le 20/08/2026 — Par Cassini Expertise, expert bâtiment indépendant 06 & 83. Devis gratuit : 04 22 46 06 04.
Pour aller plus loin :
Questions fréquentes
Comment déclarer un sinistre sécheresse CATNAT ?
Pour être indemnisé, déclarez le sinistre à votre assureur dans les 30 jours suivant la publication de l’arrêté CATNAT au Journal officiel. Utilisez le formulaire de déclaration de sinistre, en précisant la nature des désordres et la date de leur apparition. Conservez des preuves (photos, devis, rapports d’expert).
Quels délais pour l’indemnisation sécheresse ?
Après votre déclaration, l’assureur dispose de 3 mois pour envoyer son offre d’indemnisation, sauf si une expertise s’avère nécessaire — ce qui peut prolonger le délai. Une fois l’offre acceptée, le paiement intervient sous 15 jours. En cas de désaccord, vous pouvez saisir la commission de conciliation.
Qu’est-ce que le RGA pour la sécheresse ?
Le RGA (Retrait-Gonflement des Argiles) désigne le mouvement du sol causé par la sécheresse, capable d’endommager les fondations. Il est reconnu comme catastrophe naturelle si un arrêté CATNAT est publié pour votre commune, ce qui ouvre droit à l’indemnisation des dommages par votre assurance habitation.
Cassini Expertise
Expert du bâtiment indépendant — Antibes — départements 06, 83, 13 & 40
📅 Mis à jour le 24/09/2026 — Cassini Expertise, expert bâtiment indépendant — départements 06, 83, 13 & 40.